

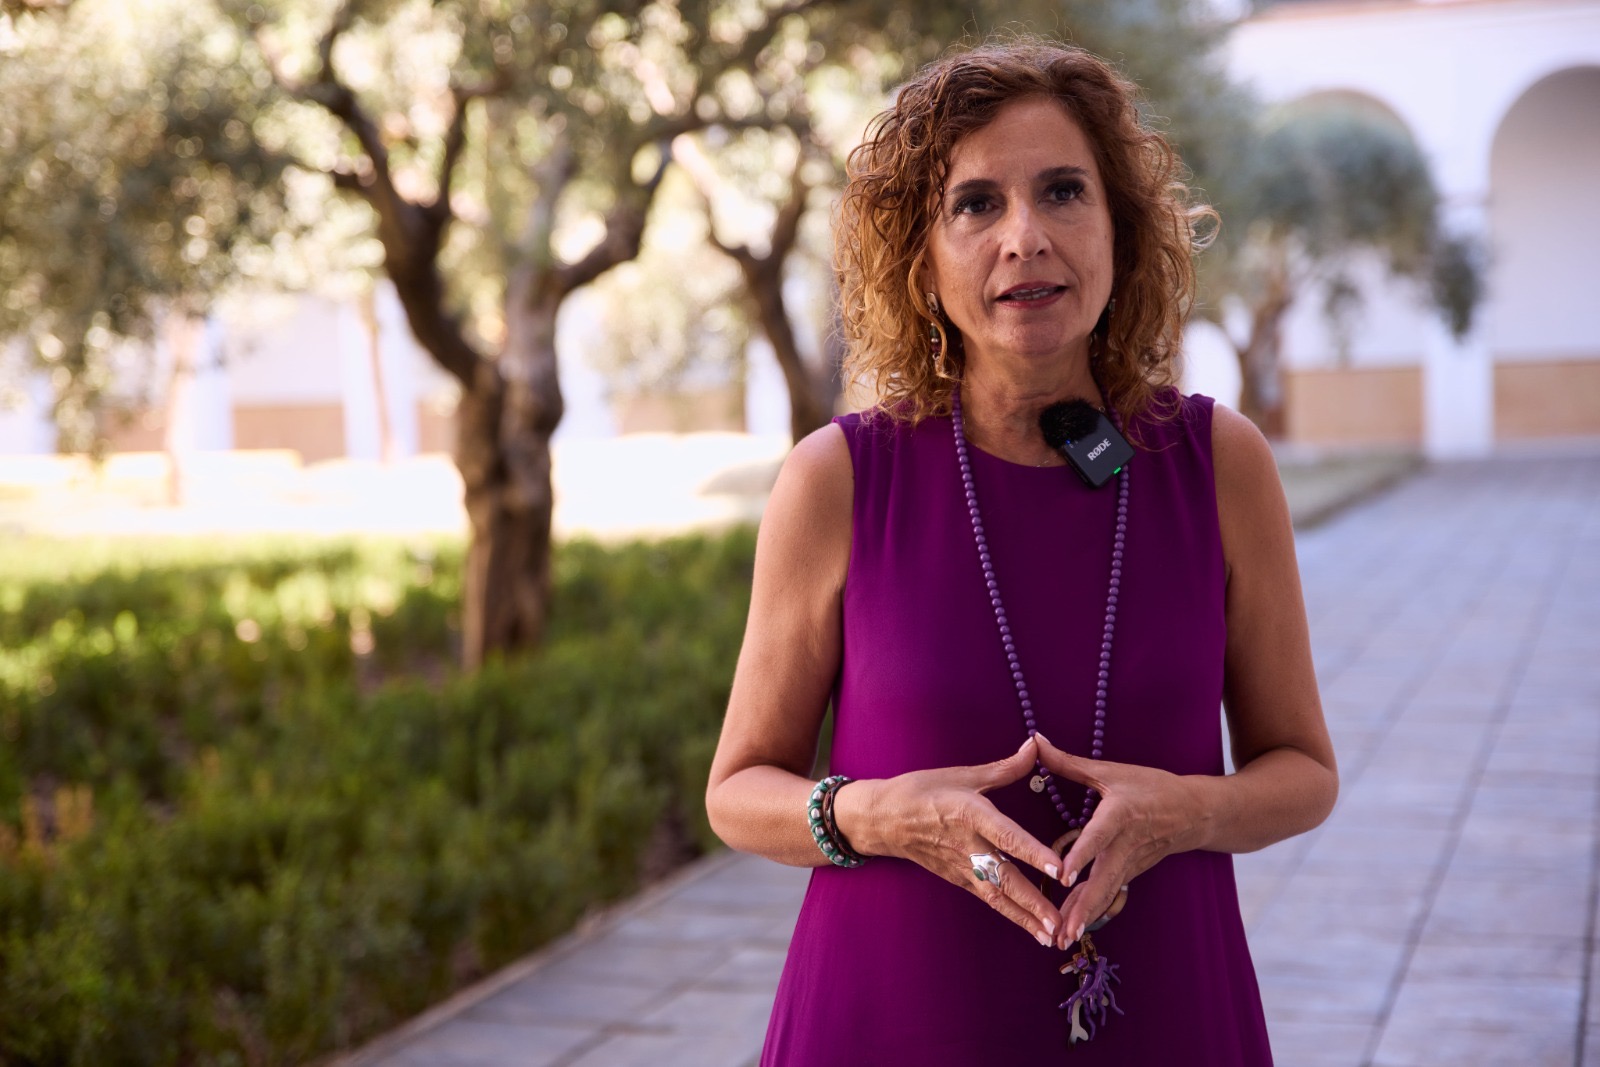
El informe de la Cámara de Cuentas sobre la sustitución del control previo por el control financiero permanente entre 2020 y 2024 ha abierto un nuevo enfrentamiento político en Andalucía. La secretaria general del PSOE-A, María Jesús Montero, ha reclamado explicaciones al presidente de la Junta, Juanma Moreno, después de que la fiscalización analizara un procedimiento aplicado sobre al menos 37.921,01 millones de euros en obligaciones reconocidas. Montero sostiene que esa cantidad fue gastada de manera irregular, una interpretación política que debe diferenciarse de las conclusiones técnicas del órgano fiscalizador.
La secretaria general del PSOE de Andalucía, María Jesús Montero, ha exigido al presidente de la Junta, Juanma Moreno, que dé explicaciones tras conocerse el informe de la Cámara de Cuentas de Andalucía sobre la sustitución del control previo por el control financiero permanente en determinados gastos de la Administración autonómica.
La dirigente socialista ha centrado sus críticas en los 37.921,01 millones de euros de obligaciones reconocidas que estuvieron sometidos a este procedimiento entre 2020 y 2024. Montero ha interpretado las conclusiones de la fiscalización como la existencia de hasta 38.000 millones de euros gastados de manera irregular y ha reclamado una respuesta del presidente andaluz. Esa afirmación corresponde a la valoración realizada por la líder del PSOE-A y no supone que la Cámara de Cuentas haya declarado irregular la totalidad de ese importe.
La fiscalización fue aprobada definitivamente por la Cámara de Cuentas el 28 de julio de 2026 y remitida al Parlamento de Andalucía el 16 de septiembre. El trabajo analiza específicamente el sistema mediante el que determinados gastos dejaron de estar sujetos a fiscalización previa y pasaron a ser revisados posteriormente mediante control financiero permanente.
El informe de la Cámara de Cuentas analiza 37.921 millones
La cifra de 37.921,01 millones no representa por sí misma dinero declarado irregular. Corresponde al volumen mínimo de obligaciones reconocidas que quedó incluido en el procedimiento de sustitución del control previo durante el periodo 2020-2024. El control financiero permanente es una modalidad legalmente prevista en la normativa andaluza y permite que determinados órganos, servicios o gastos sean sometidos a una fiscalización regular posterior en lugar de a una intervención previa.
El Consejo de Gobierno acordó en octubre de 2020 actualizar y ampliar los gastos, órganos y servicios sujetos a este modelo, argumentando razones vinculadas a la agilidad y eficacia de la gestión. El acuerdo contemplaba expresamente la sustitución de determinadas actuaciones de fiscalización previa por controles posteriores.
La Cámara de Cuentas señala, sin embargo, que las justificaciones utilizadas para adoptar este sistema se expresaron de forma genérica y no estuvieron acompañadas previamente por criterios o indicadores que permitieran comparar de manera sistemática la idoneidad de sustituir un modelo de control por otro. La fiscalización también apunta a dificultades para evaluar posteriormente los resultados de esa decisión.
El SAS concentra cerca del 80% de las obligaciones afectadas
El mayor volumen corresponde a órganos y servicios, con 30.387,14 millones de euros, equivalentes al 80,13% de las obligaciones sometidas al procedimiento. Dentro de esa cantidad, los centros de gasto periféricos del Servicio Andaluz de Salud concentran 30.276,47 millones, el 79,84% del total analizado.
Esta circunstancia ha llevado a Montero a situar la sanidad en el centro de sus críticas al Gobierno andaluz. La dirigente socialista ha relacionado las conclusiones de la fiscalización con las denuncias que su formación ha realizado sobre la contratación sanitaria. Se trata, de nuevo, de una interpretación y acusación política del PSOE-A, no de una conclusión equivalente formulada por la Cámara de Cuentas sobre la totalidad del gasto sanitario analizado.
Las subvenciones y ayudas sometidas al mismo procedimiento representan otros 2.652,13 millones de euros, correspondientes a 47 bases reguladoras distribuidas entre ocho consejerías. La fiscalización cifra además en 4.881,74 millones los denominados otros gastos, entre los que figuran partidas vinculadas al ámbito educativo.
Doce informes favorables de un total de 188
Uno de los apartados centrales del trabajo afecta a los informes definitivos de control financiero emitidos por la Intervención General de la Junta durante el periodo fiscalizado.
De los 188 informes analizados, 12 obtuvieron una opinión favorable, lo que representa el 6,38%. Otros 134, el 71,28%, presentan salvedades, mientras que 42, equivalentes al 22,34%, contienen una opinión desfavorable. Estos datos son los que Montero ha utilizado para afirmar que se detectaron problemas en más del 93% de los controles realizados.
La fiscalización recoge también incidencias concretas. En el ámbito de la contratación, entre las deficiencias identificadas en los informes examinados se encuentra la utilización incorrecta del contrato menor y errores relacionados con documentos contables, fechas de devengo y vencimientos de pagos. En subvenciones y ayudas aparecen incumplimientos relacionados con los procedimientos de instrucción y concesión, así como con la justificación y el pago.
La Cámara señala igualmente limitaciones en los sistemas de información y las bases de datos, con errores, duplicidades, falta de información y problemas de trazabilidad. También advierte de la ausencia de indicadores específicos capaces de determinar de manera sistemática si sustituir el control previo por el financiero permanente mejoró la eficacia, eficiencia y economía de la gestión pública.
La Cámara recomienda reforzar el seguimiento
Entre las recomendaciones formuladas figura la creación de un instrumento que permita identificar y realizar un seguimiento agregado de los gastos, órganos y servicios sometidos a este sistema de control.
El órgano fiscalizador plantea también elaborar un inventario consolidado del conjunto sometido al procedimiento, incorporar criterios de riesgo y materialidad a la planificación y definir indicadores que permitan medir los efectos de esta modalidad de fiscalización.
La Intervención General es el órgano superior de control interno de la Junta de Andalucía y ejerce tanto el control previo como el financiero sobre la actividad económico-financiera de la Administración autonómica y sus entidades. La Cámara de Cuentas, por su parte, ejerce el control externo sobre la actividad económica y presupuestaria del sector público andaluz.
Las conclusiones del informe sitúan así el debate en dos planos diferentes: por un lado, las deficiencias y recomendaciones identificadas por el órgano fiscalizador en la aplicación del sistema; por otro, la interpretación política que Montero realiza de esos resultados y su exigencia de explicaciones a Moreno. La cifra de 37.921,01 millones corresponde al volumen sometido a control financiero permanente, pero no puede identificarse automáticamente con 37.921,01 millones de gasto declarado irregular por la Cámara de Cuentas.